2024-2030年中国发电机控制单元(GCU)行业市场发展趋势与前景展望战略分析报告
一、引言
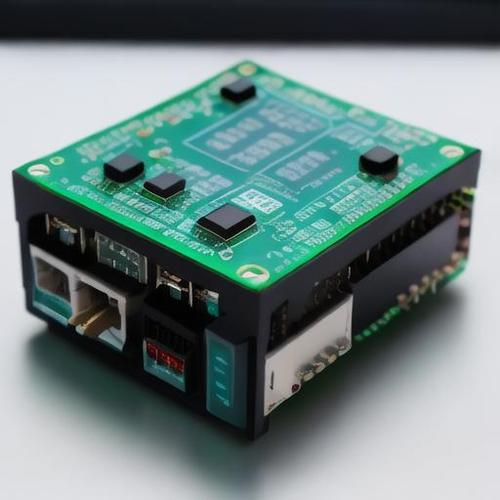
发电机控制单元(Generator Control Unit, GCU)作为发电系统的核心控制部件,负责电压调节、无功分配、保护监控及并网控制等功能,其性能直接关系到发电机组的安全性、稳定性和能效水平。随着中国能源结构转型、工业自动化升级以及通信与自动控制技术的深度融合,GCU行业正迎来新的发展机遇与挑战。本报告基于通信与自动控制技术研究视角,系统分析2024-2030年中国GCU行业的市场趋势、技术演进与战略前景,为行业参与者提供决策参考。
二、行业概述与技术特征
2.1 GCU定义与功能
GCU是发电机组的“大脑”,主要实现以下核心功能:
- 电压调节:通过控制励磁电流维持发电机端电压稳定;
- 无功功率分配:在多机并联系统中合理分配无功负荷;
- 保护与监控:过压、欠压、过流、失磁等故障检测与保护;
- 并网控制:同期检测、频率跟踪与断路器合闸指令;
- 通信接口:与上位机、PLC、SCADA系统进行数据交互。
2.2 通信与自动控制技术的赋能
现代GCU正从传统的模拟控制向全数字、网络化、智能化方向演进。关键技术包括:
- 嵌入式系统:高性能MCU/DSP实现复杂控制算法;
- 现场总线与工业以太网:CAN、Modbus、Profibus、EtherCAT等协议支持实时通信;
- 物联网(IoT)集成:4G/5G、NB-IoT实现远程监控与预测性维护;
- 先进控制算法:模型预测控制(MPC)、自适应PID、人工智能辅助调参;
- 功能安全:符合IEC 61508 SIL等级要求的安全架构设计。
三、市场规模与驱动因素分析
3.1 市场规模预测
据行业数据测算,2023年中国GCU市场规模约为28亿元人民币,预计2024-2030年复合年增长率(CAGR)将保持在8.5%-10.5%之间,到2030年市场规模有望突破55亿元。增长主要来自:
- 存量发电机组控制单元的老旧替换与升级;
- 新增风电、光伏、储能等新能源发电配套需求;
- 工业自备电厂、数据中心备用电源、船舶电站等细分市场扩张。
3.2 核心驱动因素
- 能源转型政策:双碳目标推动新能源装机高速增长,GCU作为并网关键设备需求旺盛;
- 工业自动化升级:智能制造对发电系统可靠性要求提升,推动高端GCU渗透率提高;
- 通信基础设施完善:5G+工业互联网为GCU远程运维与云端协同创造条件;
- 国产替代加速:在中美科技竞争背景下,本土GCU厂商迎来进口替代窗口期;
- 安全法规趋严:功能安全与网络安全标准(如IEC 62443)强制实施,拉动高端产品需求。
四、技术发展趋势
4.1 数字化与网络化
未来GCU将标配工业以太网接口,支持OPC UA、MQTT等协议,实现与云端平台的无缝对接。边缘计算能力嵌入GCU本地,实现实时数据处理与决策,降低对中心云的依赖。
4.2 智能化与AI融合
基于机器学习的状态监测与故障诊断算法将逐步应用于GCU,实现对轴承磨损、绝缘老化等隐性故障的早期预警。数字孪生技术可通过虚拟GCU模型进行控制策略验证与优化。
4.3 高可靠性与功能安全
GCU将普遍采用冗余设计(双通道热备用)、硬件在环(HIL)测试验证,并满足SIL2/SIL3安全完整性等级要求,尤其适用于核电、军工、医院备用电源等关键场景。
4.4 集成化与模块化
GCU与AVR(自动电压调节器)、保护继电器、同步模块的集成度提高,形成一体化发电机控制平台,减少柜内空间与布线成本。模块化设计支持快速定制与现场更换。
4.5 绿色低碳设计
低功耗芯片、宽禁带半导体(SiC/GaN)功率器件在GCU电源模块中的应用,将降低设备自身能耗,提升效率。
五、市场竞争格局
5.1 主要厂商
国内GCU市场呈现外资品牌与本土企业并存的格局:
- 外资品牌:ABB、西门子、施耐德、丹佛斯、利莱森玛等,占据高端市场主导地位;
- 本土龙头:汇川技术、英威腾、麦格米特、科华数据、易事特等,凭借性价比与本地化服务快速崛起;
- 细分专业厂商:专注船舶GCU、风电变桨GCU、柴油发电机组控制器等垂直领域。
5.2 竞争趋势
- 价格竞争向技术竞争转变,通信能力与智能算法成为差异化关键;
- 系统集成商与GCU厂商合作加深,共同提供发电控制整体解决方案;
- 国产替代政策推动本土企业在轨道交通、电网侧储能等领域取得突破。
六、细分市场前景
6.1 新能源发电(风电/光伏/储能)
风电领域,GCU与变流器、主控系统深度集成;光伏领域,GCU应用于逆变器控制与并网保护;储能领域,GCU参与PCS(储能变流器)的协调控制。预计2025-2030年新能源细分市场CAGR将超过15%,成为最大增长极。
6.2 传统工业与备用电源
数据中心、医院、商业建筑对柴油发电机组GCU的可靠性要求持续提高,智能化监控与远程运维功能成为标准配置,市场保持稳定增长(CAGR约6%)。
6.3 船舶与海工
船舶电力系统向综合电力推进演进,GCU需满足船级社(CCS、DNV等)规范,具备冗余通信与故障安全功能。绿色船舶与岸电系统建设拉动新需求。
6.4 军工与航空航天
高可靠性、宽温域、抗辐照的专用GCU需求稳定,国产化率要求高,技术壁垒显著。
七、战略建议
7.1 技术研发策略
- 加大在工业以太网、无线通信、AI诊断等方向的研发投入;
- 建立HIL仿真测试平台,缩短新产品验证周期;
- 参与功能安全与网络安全标准制定,抢占行业话语权。
7.2 市场拓展策略
- 聚焦新能源与储能高增长赛道,提供“GCU+通信模块+云平台”一体化方案;
- 深耕细分行业(船舶、数据中心、轨道交通),打造标杆案例;
- 借力“一带一路”出海,拓展东南亚、中东等新兴市场。
7.3 供应链与生态建设
- 加强与国产芯片、通信模组厂商的协同,保障供应链安全;
- 与高校及研究机构合作,推动通信与自动控制技术成果转化;
- 构建开放开发者生态,支持第三方算法在GCU平台上的部署。
八、风险与挑战
- 技术迭代风险:通信协议与安全标准的快速演进要求企业持续投入,落后产能面临淘汰;
- 供应链波动:高端MCU、FPGA等核心器件仍依赖进口,地缘政治风险影响交付;
- 价格竞争加剧:中低端市场同质化竞争激烈,利润率承压;
- 人才短缺:兼具电力电子、通信与自动控制能力的复合型人才供给不足;
- 标准与认证壁垒:进入国际高端市场需通过UL、CE、船级社等多重认证,周期长、成本高。
九、结论与展望
2024-2030年,中国GCU行业将在能源转型与数字技术双轮驱动下保持稳健增长,市场规模有望翻番。通信与自动控制技术的深度融合将重塑产品形态,智能化、网络化、高安全性的GCU成为主流。本土企业应抓住国产替代与新能源发展机遇,强化核心技术研发与生态合作,力争在全球GCU价值链中占据更高位置。预计到2030年,具备自主知识产权的国产高端GCU将在多个关键领域实现规模化应用,行业整体竞争力显著提升。
如若转载,请注明出处:http://www.cnstarcloud.com/product/33.html
更新时间:2026-11-07 18:42:10